
Komunikaty agencyjne zwykle skupiają się na jednym pytaniu: kto zajął pierwsze miejsce. Tymczasem najciekawszy wniosek z raportu COMvergence „H1 2026 Poland New Business Barometer” jest szerszy. Polski rynek mediowy znalazł się w okresie znacznie większej aktywności przetargowej niż rok wcześniej.
W pierwszych sześciu miesiącach 2026 roku przeanalizowano w Polsce 60 ruchów budżetowych i przetargów mediowych o łącznej wartości 286 mln dolarów. W analogicznym okresie 2025 roku było to 161 mln dolarów. Oznacza to wzrost wartości analizowanych budżetów o ponad 70%.
To właśnie ta zmiana jest ważniejsza od samego podium.
WPP Media liderem, ale trzeba dobrze rozumieć ranking
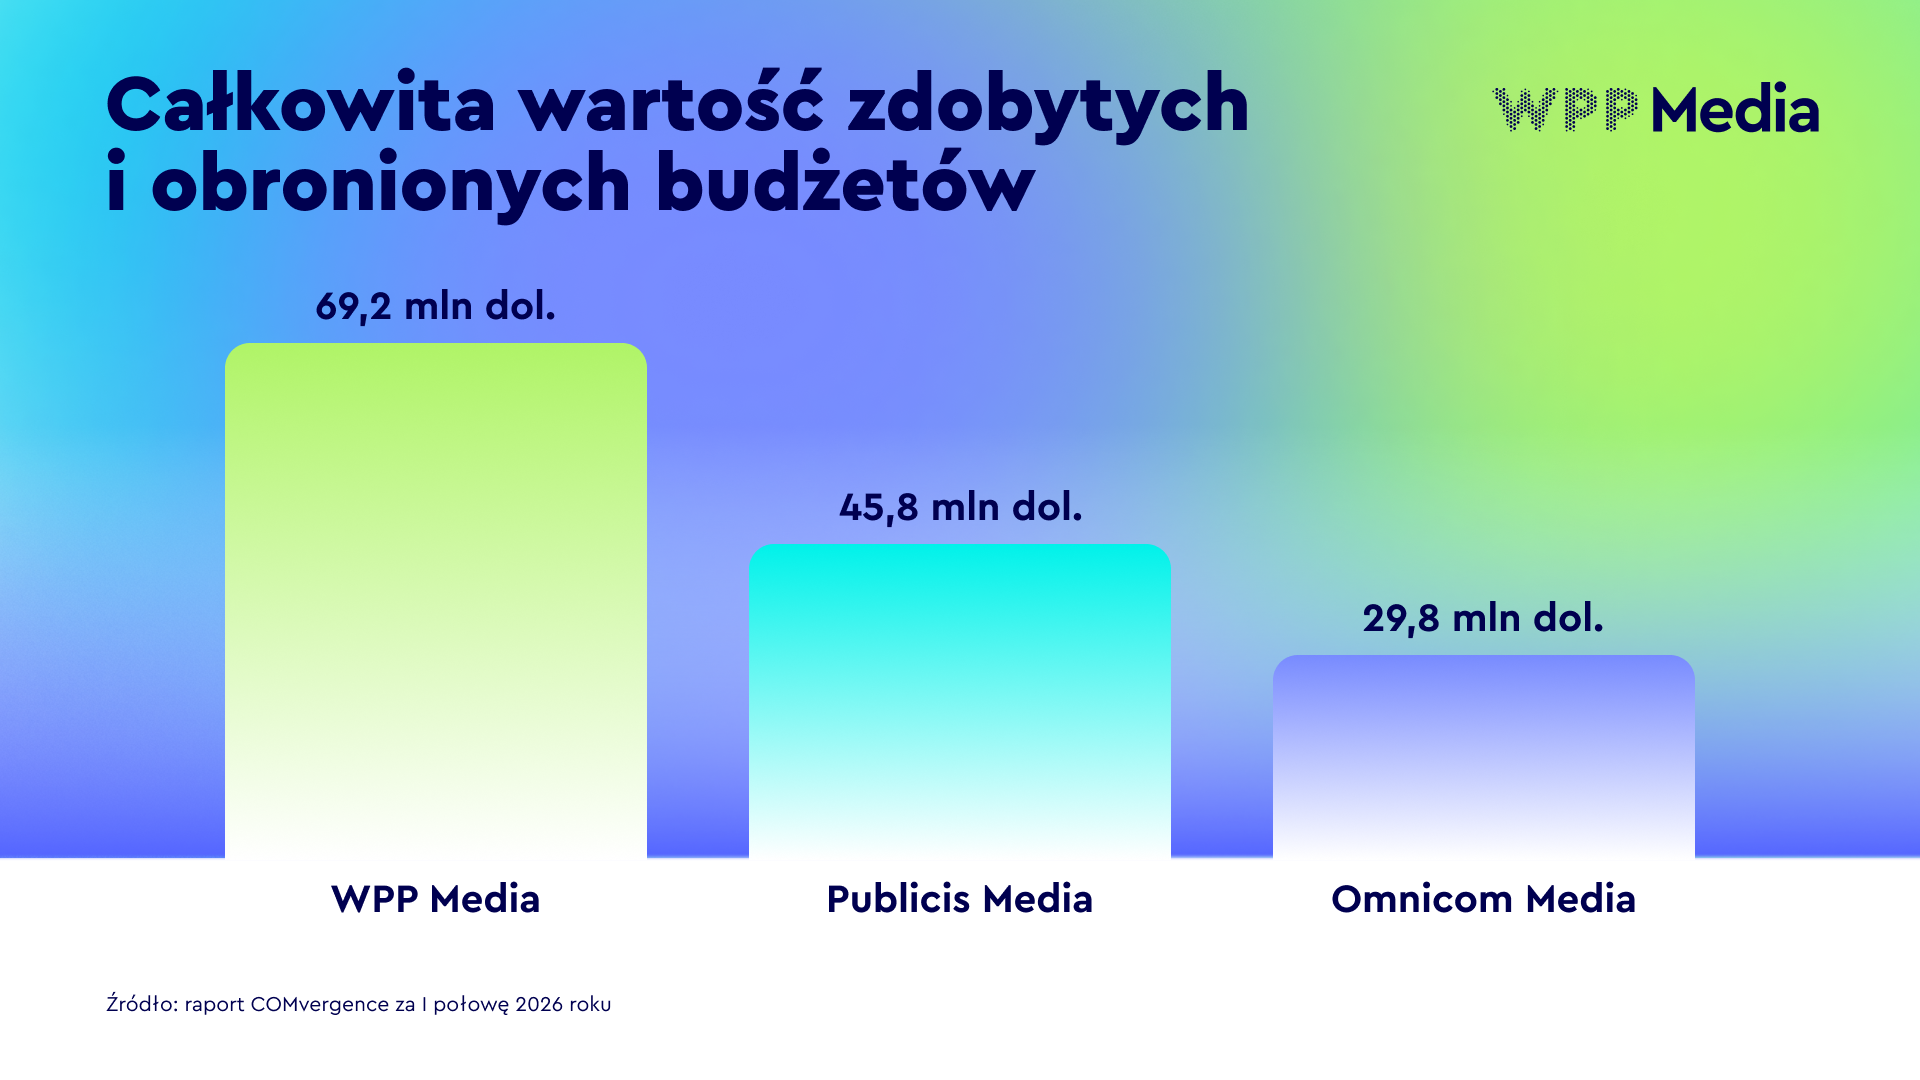
W kategorii „total new business including retentions”, czyli obejmującej zarówno nowe wygrane, jak i budżety obronione po przetargach oraz straty klientów, pierwsze miejsce w Polsce zajęła WPP Media z wynikiem 69,2 mln dolarów.
Drugie miejsce przypadło Publicis Media z wynikiem 45,8 mln dolarów, a trzecie Omnicom Media z 29,8 mln dolarów.
To istotne zastrzeżenie: taki ranking nie pokazuje wyłącznie zdolności do zdobywania nowych klientów. Uwzględnia także obronę istniejącego biznesu.
Dlatego określenie „lider nowego biznesu” bez doprecyzowania metodologii może być mylące.
Dentsu liderem, jeśli liczyć tylko nowe budżety
Jeśli spojrzeć wyłącznie na nowych klientów i wyłączyć budżety obronione po przetargach, obraz rynku wygląda inaczej.
Najlepszy wynik osiągnęła Dentsu, która pozyskała nowe budżety o łącznej wartości 22 mln dolarów. Jednym z nowych klientów była Grupa Żywiec.
To dobry przykład, dlaczego w analizie rynku agencyjnego warto rozróżniać kilka kategorii.
Firma może prowadzić w zestawieniu łącznym dzięki połączeniu nowych wygranych i skutecznych obron, podczas gdy inna może być najlepsza w zdobywaniu biznesu, którego wcześniej nie obsługiwała.
Oba wyniki są istotne, ale mówią o czymś innym.
Mindshare wygrywa wśród pojedynczych agencji
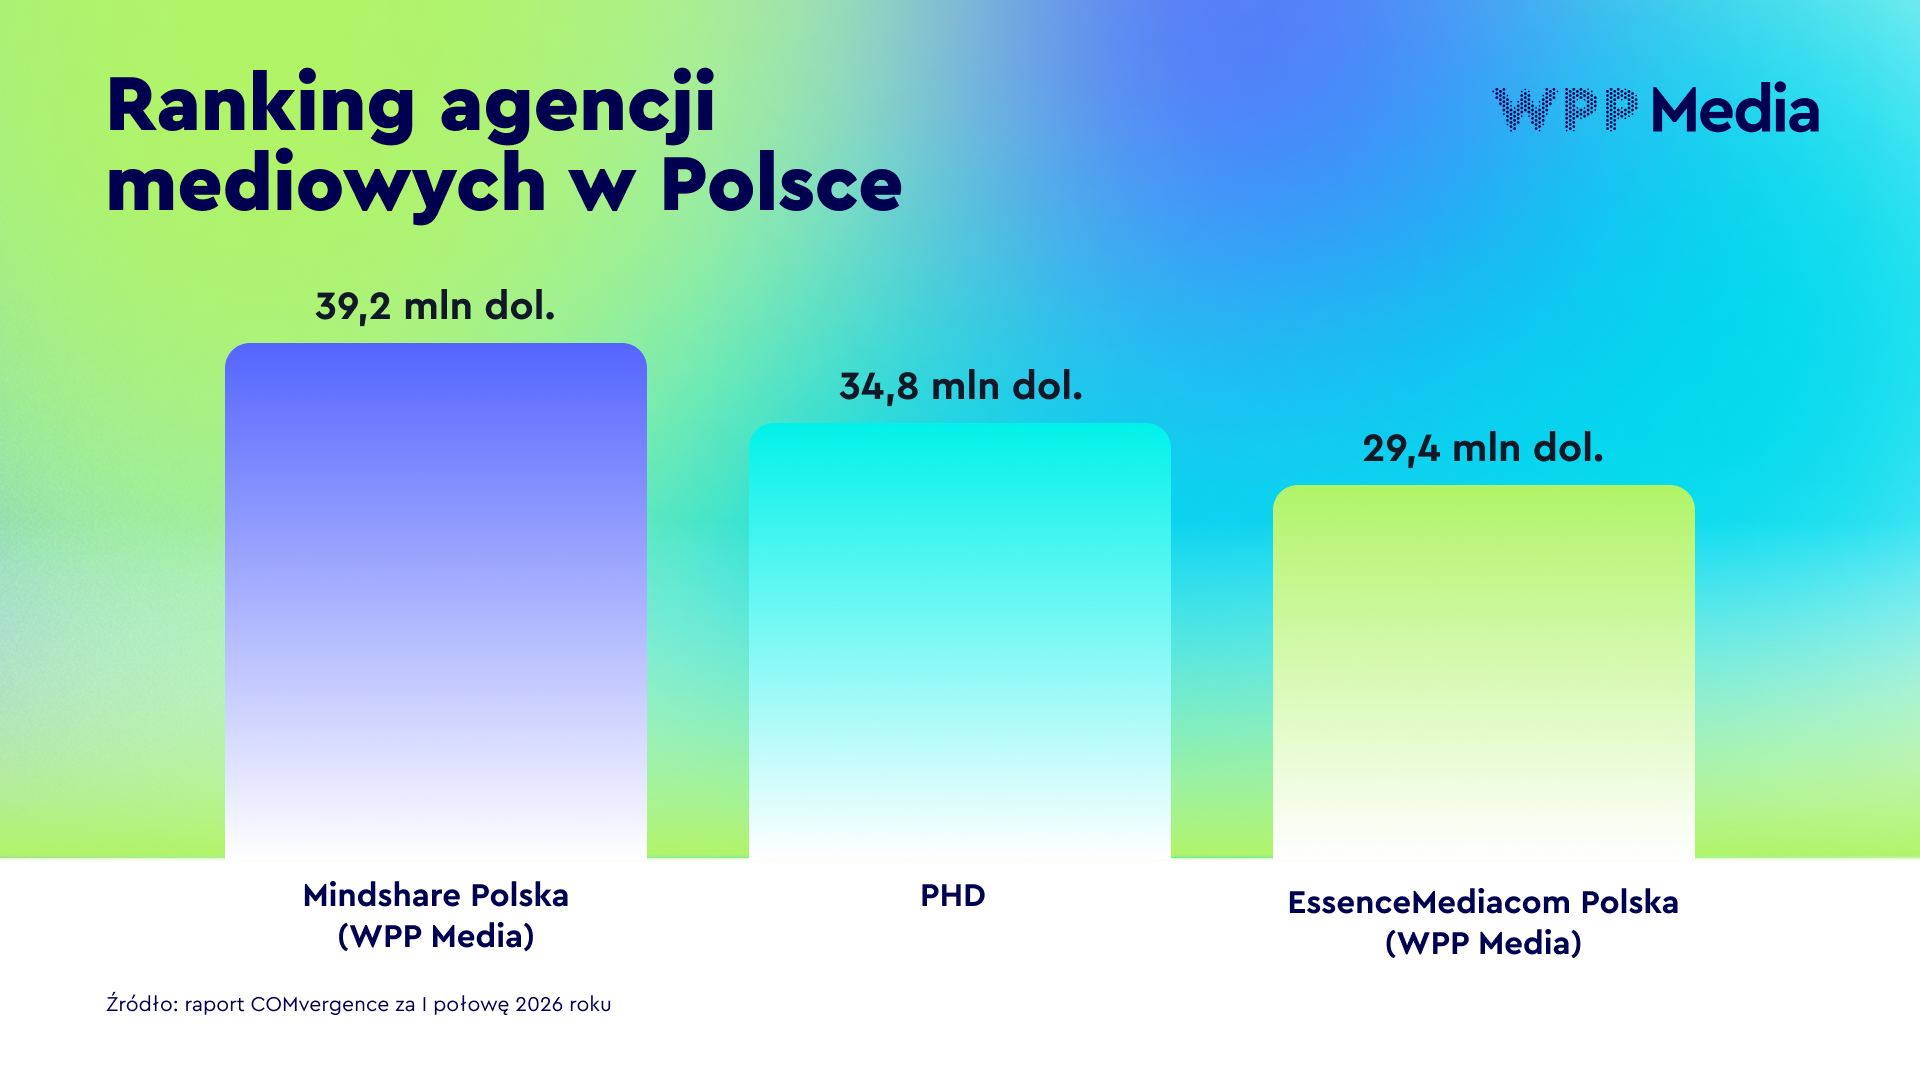
W rankingu 17 analizowanych agencji mediowych pierwsze miejsce zajął Mindshare z wynikiem 39,2 mln dolarów. Na tę wartość składało się 14,6 mln dolarów nowych budżetów i 24,6 mln dolarów kontraktów obronionych.
Drugie miejsce zajęło PHD z wynikiem 34,8 mln dolarów. Trzecie było EssenceMediacom z 29,4 mln dolarów. Kolejne miejsca przypadły Caratowi z 24,4 mln dolarów i Spark Foundry z 23,4 mln dolarów.
W firmowym komunikacie WPP szczególnie eksponowane są wyniki Mindshare i EssenceMediacom, co jest naturalne, bo obie marki należą do WPP Media. Z perspektywy rynku ważniejsze jest jednak całe zestawienie i różnica między poszczególnymi typami wygranych.
Prawie połowa budżetów została u dotychczasowych agencji
Duża liczba przetargów nie oznacza automatycznie masowej zmiany dostawców.
Dotychczasowe agencje zdołały utrzymać budżety o wartości 139 mln dolarów, czyli około 49% całej analizowanej kwoty.
To ciekawy wynik, bo pokazuje dwa zjawiska jednocześnie.
Z jednej strony marketerzy częściej otwierają przetargi i testują rynek. Z drugiej niemal połowa pieniędzy objętych tymi procesami pozostaje u obecnych partnerów.
Przetarg nie musi więc oznaczać niezadowolenia z agencji. Może być elementem cyklicznej weryfikacji warunków, konsolidacji obsługi, globalnego review albo próbą sprawdzenia, czy obecny model nadal jest konkurencyjny.
61% wartości przetargów miało charakter lokalny
Polski rynek wyróżnia się również relatywnie dużym udziałem decyzji podejmowanych lokalnie.
Według COMvergence 61% wartości analizowanych w Polsce budżetów pochodziło z przetargów lokalnych, wobec 58% na świecie.
Różnica nie jest ogromna, ale pokazuje, że pomimo globalizacji struktur agencyjnych i coraz większej liczby międzynarodowych review, lokalne zespoły nadal mają istotny wpływ na wybór partnerów mediowych.
To szczególnie ważne dla agencji, które budują przewagę na znajomości polskiego rynku, lokalnych danych, relacji z mediami i specyfiki konsumenckiej.
Największe przetargi koncentrują znaczną część rynku
Wśród pięciu największych ruchów budżetowych analizowanych w pierwszej połowie roku znalazły się m.in. P4 / Play, SkyShowtime, Agata Katowice, Dyson i Huawei.
Przy rynku o wartości 286 mln dolarów kilka dużych review może istotnie zmieniać pozycję agencji w rankingu.
Dlatego podobnych zestawień nie należy interpretować jako stałej hierarchii jakości czy pozycji rynkowej. Jeden bardzo duży globalny kontrakt może przesunąć agencję o kilka miejsc.
Ranking new business nie mówi, która agencja jest „najlepsza”
To ważne rozróżnienie.
COMvergence mierzy przede wszystkim wartość budżetów zdobytych, utrzymanych i straconych. Nie mierzy jakości strategii, satysfakcji klientów, rentowności, skuteczności kampanii ani poziomu obsługi.
Pierwsze miejsce oznacza więc najlepszy wynik w konkretnej kategorii biznesowej w danym okresie.
Nie oznacza automatycznie, że dana agencja jest najlepsza w każdym innym wymiarze.
Dla reklamodawcy ranking może być jednym z sygnałów kondycji biznesowej i aktywności agencji, ale nie powinien zastępować oceny kompetencji, zespołu, technologii czy dopasowania do konkretnej marki.
Polska na tle globalnego rynku wygląda inaczej
Globalnie w pierwszej połowie 2026 roku liderem kategorii Total New Business była Publicis Media z wynikiem 3,24 mld dolarów. Drugie miejsce zajęło Omnicom Media z 3,15 mld dolarów, a WPP Media było trzecie z 2,98 mld dolarów.
To pokazuje, że sukces WPP Media w Polsce nie przekłada się automatycznie na identyczną pozycję w skali świata.
Wśród pojedynczych sieci globalnym liderem H1 2026 było natomiast PHD z wynikiem 750 mln dolarów Total New Business.
Rynek globalny i polski mają więc różne układy sił.
WPP pozostaje jednak globalnym gigantem pod względem billings
Jeszcze inaczej wygląda ranking całkowitych rozliczanych budżetów mediowych.
Według finalnego raportu COMvergence za 2025 rok WPP Media pozostawało największą grupą pod względem globalnych billings, osiągając 63,9 mld dolarów i około 13% udziału w rynku. Publicis Media było bardzo blisko z 62,4 mld dolarów, przy czym rosło znacznie szybciej.
To kolejny powód, dla którego nie warto sprowadzać pozycji grup mediowych do jednego rankingu.
Można być liderem globalnych billings, nie prowadzić w globalnym new business w danym półroczu i jednocześnie zajmować pierwsze miejsce w Polsce.
Każdy z tych wskaźników opisuje inną część biznesu.
Rynek staje się bardziej konkurencyjny
Wzrost wartości przetargów z 161 mln do 286 mln dolarów w ciągu roku oznacza, że znacznie większa pula pieniędzy znalazła się w ruchu.
Nie można automatycznie stwierdzić, że wzrosła liczba reklamodawców niezadowolonych ze swoich agencji. Na przetargi wpływają także globalne konsolidacje, zmiany właścicielskie, reorganizacje grup, nowe strategie marketingowe i wymagania technologiczne.
Z perspektywy agencji skutek jest jednak podobny: większa część biznesu musi być regularnie broniona albo ponownie zdobywana.
To oznacza większą presję na zespoły new business i na utrzymywanie klientów.
Obrona klienta staje się niemal tak ważna jak jego pozyskanie
Agencje często komunikują nowe wygrane, bo są bardziej medialne. Tymczasem w stabilnym biznesie agencyjnym równie istotna jest retencja.
Mindshare jest dobrym przykładem. Z 39,2 mln dolarów wyniku w pierwszym półroczu aż 24,6 mln pochodziło z obronionych kontraktów.
W przypadku dużych kont utrzymanie klienta po kolejnym przetargu może być równie dużym sukcesem biznesowym jak pozyskanie nowego.
Agencja zna już organizację, procesy, historię danych i rynek klienta. Utrata takiego kontraktu oznacza nie tylko spadek przychodu, ale również utratę części przewidywalności biznesowej.
Co może napędzać falę przetargów?
Sam raport COMvergence pokazuje skalę ruchów, ale nie pozwala jednoznacznie wskazać jednej przyczyny ich wzrostu. Można jednak wskazać kilka szerszych zmian na rynku, które zwiększają presję na ponowną ocenę modeli agencyjnych.
Rosną wymagania dotyczące danych i pomiaru efektów. AI zaczyna zmieniać sposób planowania i produkcji marketingu. Retail media tworzą nowe źródła inventory. Coraz więcej reklamodawców rozwija własne kompetencje technologiczne i analityczne, a globalne holdingi konsolidują swoje struktury.
W efekcie przetarg może coraz częściej dotyczyć nie tylko ceny zakupu mediów, ale również całego modelu współpracy.
Konsolidacja holdingów zmienia układ sił
Globalny rynek mediowy jest coraz bardziej skoncentrowany wokół kilku wielkich grup.
W 2025 roku WPP Media i Publicis Media odpowiadały łącznie za ponad 126 mld dolarów globalnych billings.
Do tego dochodzą kolejne reorganizacje i integracje po stronie konkurencji. Skala pozwala holdingom inwestować w dane, technologię, AI i narzędzia zakupowe, które są coraz trudniejsze do rozwijania samodzielnie przez mniejsze organizacje.
Jednocześnie lokalne agencje mogą konkurować specjalizacją, szybkością działania i bardziej bezpośrednią obsługą.
Co wyniki COMvergence mówią reklamodawcom?
Z punktu widzenia klienta najważniejszym wnioskiem nie powinno być to, kto jest pierwszy w rankingu.
Znacznie ciekawsze jest to, jak bardzo aktywny stał się rynek.
Większa liczba przetargów oznacza dla reklamodawców więcej możliwości porównywania ofert, ale także większe ryzyko, że najlepsi specjaliści po stronie agencji będą w tym samym czasie angażowani w kilka procesów new business.
Zmiana agencji również nie jest bezkosztowa. Transfer danych, wiedzy, technologii i procesów może trwać miesiącami.
Dlatego sam fakt, że konkurent rozpisał przetarg, nie oznacza jeszcze, że każda marka powinna robić to samo.
Co wyniki mówią agencjom?
Agencje muszą coraz bardziej równoważyć dwa cele: zdobywanie nowych klientów i utrzymywanie obecnych.
Przy tak dużej wartości budżetów pozostających w ruchu presja na new business będzie rosła. Jednocześnie dane pokazujące 49% skutecznych obron wskazują, że istniejący partner nadal ma istotną przewagę wynikającą z wiedzy o biznesie klienta.
To może zwiększać znaczenie jakości codziennej współpracy. Przetarg wygrywa się bowiem nie tylko podczas prezentacji pitchowej, ale często przez kilka wcześniejszych lat obsługi klienta.
2026 może być jednym z bardziej ruchliwych lat na rynku mediowym
Na podstawie danych za pierwsze półrocze nie można jeszcze przesądzać wyniku całego 2026 roku. Skala zmian jest jednak duża.
Wartość analizowanych ruchów budżetowych wzrosła o ponad 70% rok do roku, największe grupy walczą o dziesiątki milionów dolarów, a ranking nowych klientów wygląda inaczej niż zestawienie obejmujące retencję.
To właśnie jest najważniejszy obraz rynku.
Nie chodzi o prostą historię:
„WPP wygrało”.
Bardziej trafna brzmi:
polski rynek mediowy stał się znacznie bardziej aktywny, a w grze znajduje się dużo większa pula budżetów niż rok wcześniej.
Dla holdingów oznacza to większą szansę na wzrost, ale także większe ryzyko utraty istniejącego biznesu.
Jak COMvergence tworzy ranking?
COMvergence zbiera informacje o zmianach w obsłudze mediowej z mediów branżowych i komunikatów firm, a następnie weryfikuje dane z analizowanymi agencjami. Firma monitoruje ponad tysiąc agencji w 49 krajach.
W przypadku Polski raport H1 2026 objął 60 przetargów i zmian budżetowych o wartości 286 mln dolarów.
Przy interpretowaniu wyników warto pamiętać, że są to szacunki wartości budżetów mediowych, a nie przychody samych agencji.
FAQ – rynek agencji mediowych w Polsce
Ile warte były przetargi mediowe w Polsce w pierwszej połowie 2026 roku?
COMvergence przeanalizował 60 przetargów i zmian w obsłudze o łącznej wartości 286 mln dolarów. Rok wcześniej było to 161 mln dolarów.
Która grupa mediowa miała najlepszy wynik?
W rankingu Total New Business Including Retentions prowadziła WPP Media z wynikiem 69,2 mln dolarów, przed Publicis Media i Omnicom Media.
Kto zdobył najwięcej zupełnie nowych budżetów?
Jeśli pominąć retencje i patrzeć wyłącznie na nowych klientów, liderem była Dentsu z 22 mln dolarów nowych budżetów.
Która agencja mediowa była liderem?
Wśród pojedynczych agencji pierwsze miejsce zajął Mindshare z wynikiem 39,2 mln dolarów. Drugie było PHD, a trzecie EssenceMediacom.
Ile budżetów udało się agencjom obronić?
Dotychczasowi partnerzy utrzymali budżety warte 139 mln dolarów, czyli około 49% całej analizowanej wartości.
Czy WPP Media jest również globalnym liderem new business?
Nie w pierwszej połowie 2026 roku. Globalnie prowadziła Publicis Media z 3,24 mld dolarów Total New Business, przed Omnicom Media i WPP Media.
Czy pierwsze miejsce w rankingu oznacza, że agencja jest najlepsza?
Nie. Ranking mierzy wartość pozyskanych, utrzymanych i straconych budżetów. Nie jest oceną jakości usług, efektywności kampanii ani satysfakcji klientów.
Czy dane COMvergence pokazują przychody agencji?
Nie. Chodzi o szacunkową wartość budżetów mediowych objętych obsługą, a nie o przychody czy zysk samej agencji.

Zostaw komentarz